AI 数据中心开始自带电站:算力的电费该由谁买单?
美国 Savannah River Site 的一项拟议项目把 1GW 数据中心和约 2GW 现场供电写进同一份谈判。它真正要回答的,不是 AI 要不要电,而是谁为速度、接网和风险付费。
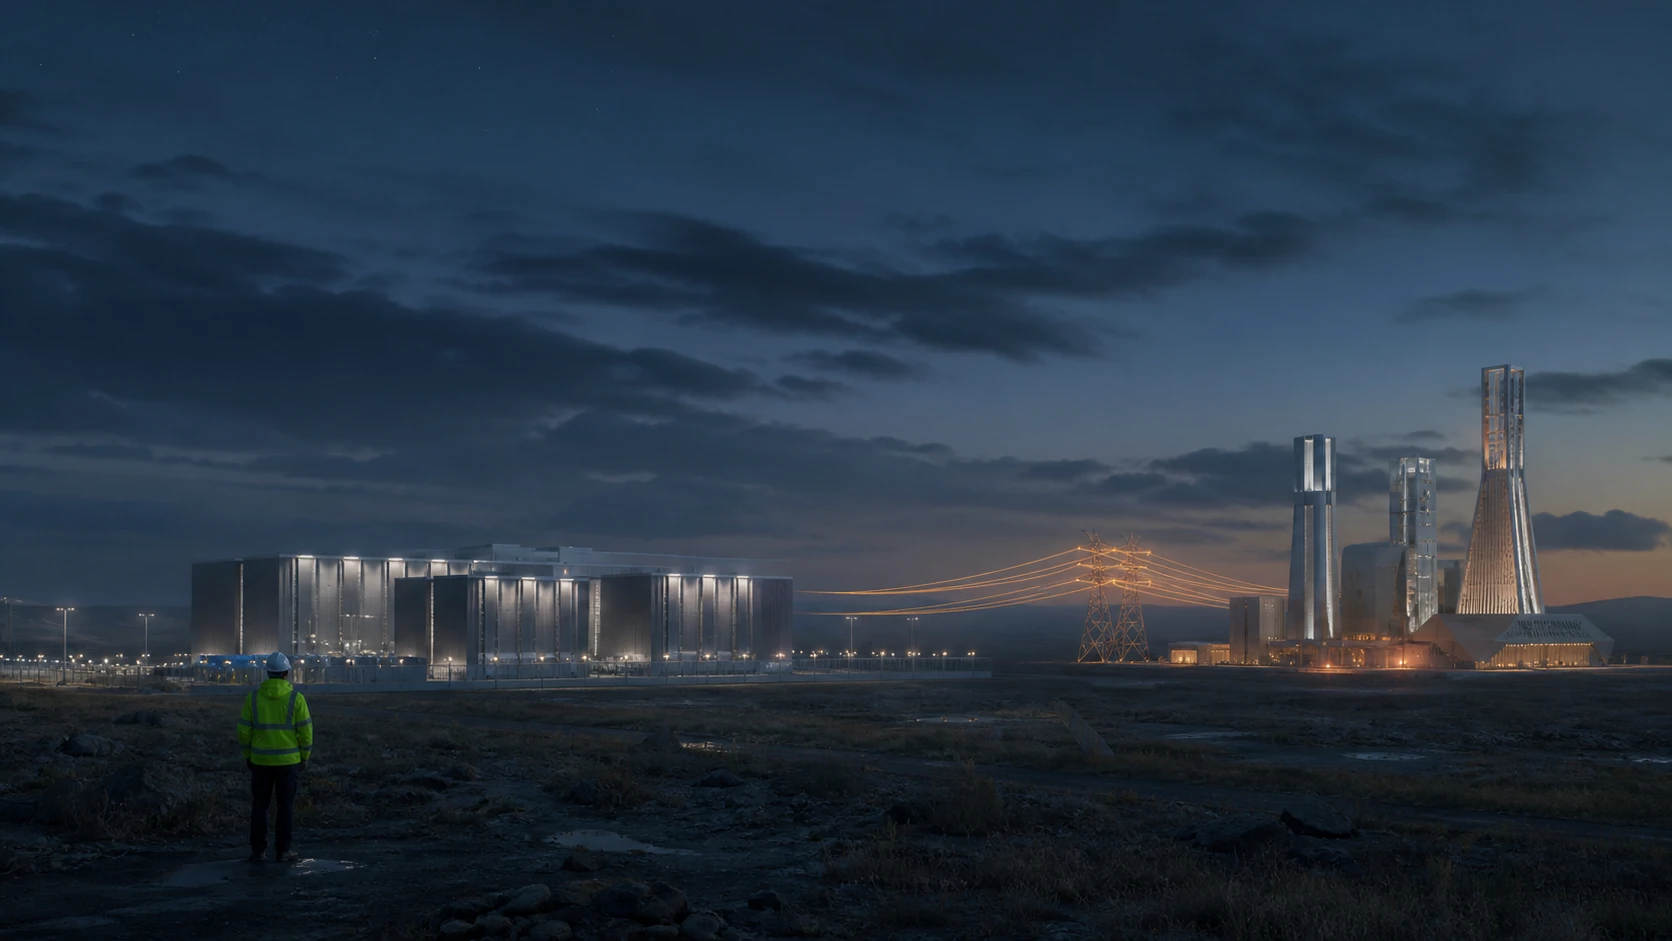
一座数据中心,先要找到它的电
在 AI 产业的叙事里,数据中心常被画成一排安静的机柜:芯片在里面训练模型,模型在云端回应问题。可在真正的地图上,它更像一座大工厂。它需要土地、变压器、输电线、冷却、许可、施工队和持续不断的电。模型发布会结束得很快,电网扩容却以年为单位。
美国能源部下属国家核安全管理局(NNSA)7 月 20 日宣布,选择 Amentum 进入一项分阶段租赁谈判,拟在南卡罗来纳州 Savannah River Site 建设 1GW 的 AI 数据中心,并配置约 2GW 的现场能源。公告说,能源方案设想由天然气过渡到核能;同一份公告也清楚写明,这不是最终租约,仍要通过谈判、许可、安全与其他联邦审批。NNSA 原文没有给出一个已经开工的“AI 核电城”,它给出的是一种选址逻辑:算力项目不再只向电网申请一个接口,而是试图把电源一道搬到项目旁边。
这件事的意义不在于 Savannah 会不会成为样板,而在于它把一个通常藏在云端的政治问题搬上地面:如果一个项目需要巨量、稳定又快速到位的电,它的成本该由附近住户、电力客户、纳税人、开发商,还是项目自己的资本承担?
速度不同的两种系统相撞了
国际能源署今年的更新报告估计,全球数据中心用电量可能从 2025 年约 485 太瓦时上升到 2030 年约 950 太瓦时;其中面向 AI 的数据中心增长更快。报告同时提醒,项目管线很大,并不是每个计划都会落地。IEA看到的不是单一数字,而是两种速度的错位。
AI 项目在几个月内决定芯片订单和机房规模;输电线路、燃机、变压器和并网审批要穿过更慢的供应链与公共程序。IEA 指出,AI 机柜的功率密度上升很快,一台先进服务器机柜到 2027 年的峰值需求可能接近 65 个家庭;同时,电力电子、变压器和燃机都出现供给约束。所谓“算力荒”,在许多地方首先是“接电荒”。
开发商因此喜欢现场发电。它看起来把等待变成可控:自己修电源,自己安排负荷,不必排进拥挤的并网队列。NNSA 的公告也将专用供电解释为避免把成本转给既有客户,并提出项目可以增加对电网的可用电力。
但“自带电站”不是把公共问题关进围墙。设备仍要经过许可,燃料和设备仍依赖供应链,排放、用水、土地和安全影响仍在地方发生;而且只要项目与电网存在连接,备用、电价、峰谷调度和网络安全就仍是共同问题。现场能源更像一份成本分配方案,而不是一张免除社会关系的门票。
1GW 与 2GW,到底意味着什么
公告中的两个数字很有传播力,也最容易被误读。1GW 是拟议数据中心的规模,约 2GW 是拟议现场能源的规模;它们不是已经稳定运行的负荷和发电量,也不是当地电价已经下降的证据。NNSA 只说项目将进入谈判,并受后续审批约束。
为什么供电数字可能大于数据中心?一部分原因是可靠性和预留容量。AI 训练与推理的负荷不像一盏始终不变的灯,设备还会有维护、故障、峰值和备用需求。IEA 的分析也指出,若用现场燃气去覆盖关键且波动的负荷,往往需要比需求高出不少的装机余量;这种“多建一点”会带来新的资本开支和设备抢购,而不保证更快建成。
因此,不能把“现场供电”自动译成“对电网更友好”。它可能减少某一项目的立即接网压力,也可能在同一地区争夺燃机、工人、土地和审批能力。它能否向电网提供有价值的灵活性,取决于合同、调度规则、储能和实际运行,而不是新闻稿里的动词。
旧场址与新的公共账本
Savannah River Site 之所以有象征性,是因为它不是一块普通空地。联邦场址拥有历史、任务边界和安全要求。把 AI 基础设施放到这样的地方,表达的是一种新型国家能力观:土地、能源、数据中心和安全政策被打包成同一项竞争力。
这并非美国独有的难题。各国都在试图让算力靠近稳定电源、工业园区或既有基础设施;差异不只是谁拿到更多芯片,也是谁能把快速投资与缓慢、必要的公共审议放在同一张账本上。任何国家都不能只计算机房带来的投资额,而不计算电网升级、环境影响、社区用工、土地机会成本和项目失败时留下什么。
对当地人来说,最具体的问题往往不是“AI 是否领先”,而是施工是否带来可持续工作,电费规则是否透明,供水和道路压力由谁承担,发生事故时谁负责。对投资者来说,最实际的问题也不是发布会的 GW 数字,而是并网、燃料、设备、许可与资本成本能否在同一时间表上闭合。
合同里应出现的五个问题
如果谈判继续推进,第一项需要公开的是负荷与建设节奏。1GW 是最终目标、签约上限还是分期峰值?项目每一阶段什么时候需要多少电,训练、推理和冷却负荷如何变化?没有分期曲线,2GW 现场能源既无法被理解为合理备用,也无法判断是否存在长期闲置。
第二项是成本隔离。开发商应承担哪些变电、输电、燃料、备用和退役费用,哪些公共设施可以共享,超支或项目取消后谁接手资产。所谓“不向既有客户转嫁成本”需要合同、费率和会计边界支撑,不能只靠公告中的一句承诺。电网客户最关心的,是自己是否在看不见的地方为快速接入提供保险。
第三项是运行责任。现场电源发生故障时,项目能从公共电网取多少备用电;电网紧张时,数据中心是否能够减载;若拥有多余电力,谁有权调度、以什么价格出售。一个与电网相连的“独立”系统仍会互相依赖,真正的独立只存在于宣传图里。
第四项是地方资源和安全。土地、用水、道路、施工、噪声和排放需要按阶段披露,并与场址既有任务的安全边界协调。未来若转向核能,技术路线、许可与时间表必须单独审查,不能把“从天然气过渡到核能”写成已经确定的清洁能源结论。
第五项是退出机制。AI 硬件更新很快,数据中心可能扩建,也可能在合同期内失去经济性。若租户缩减、转卖或离场,专用能源和网络设施怎样处理,联邦土地如何恢复,谁承担拆除和环境责任。快速项目最容易强调进入,公共合同更应该先写清离开。
这五个问题不会替当地社区做出同意或反对的决定,却能让讨论从抽象的“AI 竞争”回到可以审计的权利与费用。公开得越晚,已经投入的资本越可能把某一种路线变成唯一可选项。
从“每度电”走向“每一次承诺”
讨论数据中心能源时,人们习惯寻找一个总量数字:一年用多少电、装机多少吉瓦、相当于多少家庭。总量有助于看见规模,却不足以判断一个项目对系统的真实压力。电网更在意负荷在什么时候出现、能否提前预测、能否在极端天气中降低,以及备用需求由谁承担。同样是一吉瓦,全年稳定、可调节的负荷,与在关键时段突然冲到峰值的负荷,社会成本并不相同。
因此,未来的合同不能只给开发商一个固定电价,还应把行为写进价格。能提前申报建设节奏、在电网紧张时减载、为专用设备和备用容量付费的项目,应与要求公共系统无条件兜底的项目区别对待。这样的规则不是惩罚 AI,而是让速度造成的额外成本回到要求速度的人身上。
社区获得的收益也需要从发布会数字变成可以核验的时间表。施工岗位和长期岗位不是一回事;地方税收承诺应说明减免后的净额;用水、道路和应急服务的新增支出也应同时列出。若项目强调带来清洁能源,还需要说明新增电源是否真正替代了高排放供电,还是只为数据中心建立一座隔离的绿色岛屿。
更棘手的是技术路线会变。今天的训练集群可能追求连续满载,几年后的芯片、模型和推理需求可能改变功率密度。天然气到核能的过渡也不是换一个设备标签,它涉及完全不同的许可、供应链、建设周期和安全责任。合同若把远期路线写得过于确定,就可能用一个尚未兑现的未来,为眼前的化石能源投资取得正当性。
公共部门因此需要保留重新审查的节点。每一阶段扩容之前,重新核对负荷、成本、环境影响和地方收益;承诺未兑现时,能够暂停下一阶段,而不是因为前期投入已经沉没,只能继续加码。这种分阶段治理听上去很慢,却可能是面对高速技术变化时最不浪费的方式。
对数据中心企业而言,透明也并非只有约束。一个能说明电从哪里来、关键时刻怎样减载、退出后如何处理资产的项目,更容易获得社区信任,也更能识别自己被低估的能源风险。把这些义务留到争议发生后才补写,通常比在第一份合同中讲清楚更昂贵。
算力不能只是一朵云
数据中心过去被叫作“云”,这个名字很会隐藏它的重量。它让人忘记服务器要落在某个县,电线要穿过某条走廊,维护人员要轮班,电费要落在某张账单上。Savannah 的谈判把云拉回到地面:先谈电,再谈算力。
这未必意味着现场能源是正确答案。它只说明,AI 的基础设施阶段已经无法把能源视作附录。一个好项目不应以“能更快开工”作为唯一胜利条件,还要能回答:它是否披露真实负荷和备用方案?是否把新增成本清楚分配?是否给地方留下可审计的承诺?是否为技术路线改变预留了退出机制?
当一座数据中心开始自带电站,它真正暴露的不是机器突然变得贪婪,而是我们一直没有为快速增长的数字产业建立一套足够诚实的物理账本。
来源与边界
- 项目状态、1GW 数据中心、约 2GW 现场能源及审批条件,均来自 NNSA 公告。
- 电力需求、机柜功率密度、现场燃气与电价的背景来自 IEA 2026 报告。
- 本文不把“选择进入谈判”写成最终租约、项目开工、核设施获批、已增加电网容量或已降低电价;关于成本分配是基于公开政策结构的编辑分析。